Domain testprogramm.de kaufen?
Wir ziehen mit dem Projekt
testprogramm.de um.
Sind Sie am Kauf der Domain
testprogramm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain testprogramm.de kaufen?
Was ist Betriebseinnahmen?
Was ist Betriebseinnahmen? Betriebseinnahmen sind die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie umfassen alle Einnahmen, die direkt aus dem operativen Geschäft des Unternehmens stammen, wie beispielsweise Umsätze aus dem Verkauf von Produkten oder Provisionen aus erbrachten Dienstleistungen. Betriebseinnahmen sind ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und werden in der Gewinn- und Verlustrechnung ausgewiesen. Sie dienen dazu, die Rentabilität und den Erfolg eines Unternehmens zu messen und sind entscheidend für die langfristige finanzielle Gesundheit eines Unternehmens. **
Sind Spenden Betriebseinnahmen?
Sind Spenden Betriebseinnahmen? Diese Frage hängt von der Art der Spende und dem Kontext ab. Im Allgemeinen werden Spenden in der Regel nicht als Betriebseinnahmen betrachtet, da sie freiwillig und ohne direkte Gegenleistung erfolgen. Spenden werden oft als externe Finanzierung betrachtet, die dazu dient, gemeinnützige oder wohltätige Aktivitäten zu unterstützen. Im Falle von Unternehmen können Spenden jedoch als Betriebsausgaben abgezogen werden, was sie steuerlich vorteilhaft macht. Letztendlich ist es wichtig, die steuerlichen und rechtlichen Bestimmungen zu Spenden und Betriebseinnahmen zu beachten, um Missverständnisse zu vermeiden. **
Ähnliche Suchbegriffe für Betriebseinnahmen
Top-Angebote
Produkte zum Begriff Betriebseinnahmen:
-
Qualitätssicherung, Fachbücher von Wolfgang TimischlNach einer Einführung in das Qualitätsmanagement - in der 3. Auflage komplett überarbeitet - behandelt der Autor Bedeutung und Massnahmen der Qualitätssicherung. Den Schwerpunkt bilden statistische Verfahren. Berücksichtigt werden die Grundlagen, Auswerteverfahren, Prozessregelung, Annahmestichprobenprüfung und Zuverlässigkeit. Zahlreiche Beispiele und Aufgaben mit Lösungen sind in diesem Lehr- und Übungsbuch enthalten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
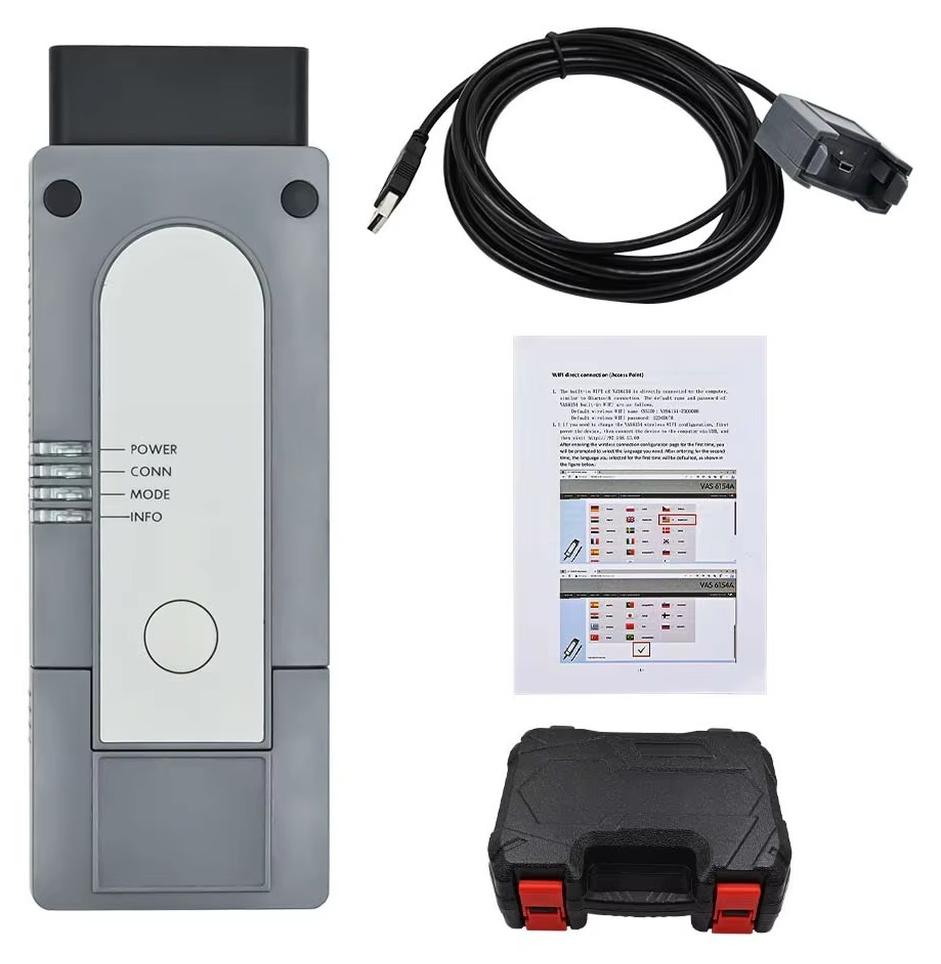
Autodiagnosegerät - Best 6154A - Kunststoffausführung - WLAN und USB - CAN FD und DoIP - Ferndiagnose - Online-Programmierung - Software V25.2.1Professionelles 6154A-Kfz-Diagnoseinterface im robusten Kunststoffgehäuse für Diagnose, Codierung und Programmierung von Fahrzeugen aus neun Marken. Vorteile Unterstützt CAN-FD und DoIPWLAN- und USB-KommunikationSoftware V25.2.1 + E V20.0.0Kompatibel mit Windows 7 und Windows 10Mehrsprachige Fahrzeugdiagnose Leistungsstarke Diagnose Das Interface liest und löscht Fehlercodes, zeigt Messwerte an und unterstützt Codierung, Programmierung sowie personalisierte Einstellungen. Auch Fern diagnose, Online-Programmierung und bestimmte Wegfahrsperrenfunktionen werden unterstützt. Moderne Fahrzeugkommunikation CAN-FD und DoIP ermöglichen die Kommunikation mit neueren Fahrzeugen und erweitern die Einsatzmöglichkeiten gegenüber älteren Diagnoseprotokollen. Unterstützt werden unter anderem K-Line, High-Speed-CAN, Low-Speed-CAN und J1850. Einfache Verbindung Die Verbindung erfolgt wahlweise über WLAN oder USB. Die Installation ist ohne separaten Treiber vorgesehen; Software und Anleitungen erleichte315,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualitätssicherung - Praxiswissen, Fachbücher von Gerd F. KamiskeDie Anforderungen in der Qualitätssicherung sind vielfältig und anspruchsvoll: Es müssen nicht nur das Prüfen der Produkte und Prozesse, das Einhalten der Normenforderungen oder die Implementierung der QM-Methoden sichergestellt werden, es muss auch auf die Qualität bei den Lieferanten geachtet und Risikomanagement mit eingeschlossen werden. Gerd F. Kamiske, der Garant für den praxisnahen Wissenstransfer, weiss ganz genau, worauf es in der Qualitätssicherung ankommt. Mit diesem Werk erhalten Sie eine konkrete Hilfestellung, um die Qualität langfristig zu sichern und fast nebenbei Mitarbeiter und Kunden begeistern! Highlights - Was Sie in der Qualitätssicherung wissen müssen - konsequent umsetzungsorientiert - auf das Wesentliche konzentriert.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Fördermittel Betriebseinnahmen?
Sind Fördermittel Betriebseinnahmen? Diese Frage hängt von der Art der Fördermittel und deren Verwendungszweck ab. In einigen Fällen können Fördermittel als Betriebseinnahmen betrachtet werden, wenn sie zur Finanzierung von betrieblichen Aktivitäten wie Investitionen oder laufenden Betriebskosten verwendet werden. Andererseits können bestimmte Fördermittel auch als nicht-rückzahlbare Zuschüsse oder Kapitalzuschüsse betrachtet werden, die nicht als Betriebseinnahmen gelten. Es ist wichtig, die spezifischen steuerlichen und rechtlichen Bestimmungen zu beachten, um festzustellen, wie Fördermittel in der Buchhaltung behandelt werden sollten. Letztendlich sollte ein Steuerberater oder Rechtsberater konsultiert werden, um eine genaue Einschätzung zu erhalten. **
-
Sind Privateinlagen Betriebseinnahmen?
Sind Privateinlagen Betriebseinnahmen? Diese Frage lässt sich nicht pauschal beantworten, da Privateinlagen und Betriebseinnahmen zwei unterschiedliche Dinge sind. Privateinlagen sind Geldbeträge, die der Inhaber eines Unternehmens aus seinem persönlichen Vermögen in das Unternehmen einzahlt, während Betriebseinnahmen die Einnahmen sind, die das Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Privateinlagen erhöhen das Eigenkapital des Unternehmens, während Betriebseinnahmen die Umsatzerlöse darstellen. Es ist wichtig, Privateinlagen und Betriebseinnahmen klar voneinander zu trennen, um eine ordnungsgemäße Buchführung und Steuererklärung sicherzustellen. **
-
Wie werden Betriebseinnahmen versteuert?
Wie werden Betriebseinnahmen versteuert? Betriebseinnahmen werden in der Regel als Teil des Gewinns eines Unternehmens besteuert. Die genaue Besteuerung hängt von der Rechtsform des Unternehmens ab, z.B. ob es sich um eine Personengesellschaft oder eine Kapitalgesellschaft handelt. In Deutschland werden Betriebseinnahmen in der Regel über die Gewerbesteuer, die Einkommensteuer und die Umsatzsteuer besteuert. Es ist wichtig, alle Einnahmen ordnungsgemäß zu dokumentieren und alle steuerlichen Pflichten zu erfüllen, um Probleme mit den Steuerbehörden zu vermeiden. **
-
Was sind Umsatzsteuerfreie Betriebseinnahmen?
Umsatzsteuerfreie Betriebseinnahmen sind Einnahmen, die von der Umsatzsteuer befreit sind und somit nicht in die Berechnung der Umsatzsteuer einbezogen werden. Diese Einnahmen können beispielsweise aus bestimmten Dienstleistungen oder dem Verkauf von steuerbefreiten Waren stammen. Unternehmen, die solche Einnahmen erzielen, müssen sie dennoch in ihrer Buchhaltung erfassen, auch wenn sie keine Umsatzsteuer darauf zahlen müssen. Es ist wichtig, die unterschiedlichen Arten von Betriebseinnahmen genau zu kennen, um die steuerlichen Verpflichtungen korrekt zu erfüllen und mögliche Fehler zu vermeiden. Letztendlich können umsatzsteuerfreie Betriebseinnahmen die finanzielle Situation eines Unternehmens positiv beeinflussen, da sie die Steuerlast verringern können. **

Was sind steuerfreie Betriebseinnahmen?
Steuerfreie Betriebseinnahmen sind Einnahmen, die ein Unternehmen erzielt, aber nicht versteuern muss. Dazu gehören beispielsweise Zuschüsse, Fördermittel oder bestimmte Versicherungsleistungen. Diese Einnahmen sind in der Regel steuerfrei, da sie nicht dem eigentlichen Geschäftszweck des Unternehmens dienen, sondern als Unterstützung oder Entlastung gedacht sind. Es ist wichtig, diese steuerfreien Betriebseinnahmen korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Regelungen und Vorschriften zu steuerfreien Betriebseinnahmen vertraut machen, um steuerliche Risiken zu minimieren. **
Was ist die Umsatzsteuerpflichtigen Betriebseinnahmen?
Die Umsatzsteuerpflichtigen Betriebseinnahmen sind alle Einnahmen, die ein Unternehmen durch seine geschäftlichen Tätigkeiten erzielt und die der Umsatzsteuer unterliegen. Dazu gehören beispielsweise der Verkauf von Waren oder Dienstleistungen, Mieteinnahmen, Zinserträge oder Provisionen. Diese Einnahmen müssen in der Regel in der Umsatzsteuervoranmeldung angegeben und versteuert werden. Es ist wichtig, die Umsatzsteuerpflichtigen Betriebseinnahmen korrekt zu ermitteln, um mögliche Steuerrisiken zu vermeiden und eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten sich daher mit den geltenden steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
Top-Angebote
Produkte zum Begriff Betriebseinnahmen:
-
Qualitätssicherung, Fachbücher von Wolfgang TimischlNach einer Einführung in das Qualitätsmanagement - in der 3. Auflage komplett überarbeitet - behandelt der Autor Bedeutung und Massnahmen der Qualitätssicherung. Den Schwerpunkt bilden statistische Verfahren. Berücksichtigt werden die Grundlagen, Auswerteverfahren, Prozessregelung, Annahmestichprobenprüfung und Zuverlässigkeit. Zahlreiche Beispiele und Aufgaben mit Lösungen sind in diesem Lehr- und Übungsbuch enthalten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Betriebseinnahmen?
Was ist Betriebseinnahmen? Betriebseinnahmen sind die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie umfassen alle Einnahmen, die direkt aus dem operativen Geschäft des Unternehmens stammen, wie beispielsweise Umsätze aus dem Verkauf von Produkten oder Provisionen aus erbrachten Dienstleistungen. Betriebseinnahmen sind ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und werden in der Gewinn- und Verlustrechnung ausgewiesen. Sie dienen dazu, die Rentabilität und den Erfolg eines Unternehmens zu messen und sind entscheidend für die langfristige finanzielle Gesundheit eines Unternehmens. **
-
Sind Spenden Betriebseinnahmen?
Sind Spenden Betriebseinnahmen? Diese Frage hängt von der Art der Spende und dem Kontext ab. Im Allgemeinen werden Spenden in der Regel nicht als Betriebseinnahmen betrachtet, da sie freiwillig und ohne direkte Gegenleistung erfolgen. Spenden werden oft als externe Finanzierung betrachtet, die dazu dient, gemeinnützige oder wohltätige Aktivitäten zu unterstützen. Im Falle von Unternehmen können Spenden jedoch als Betriebsausgaben abgezogen werden, was sie steuerlich vorteilhaft macht. Letztendlich ist es wichtig, die steuerlichen und rechtlichen Bestimmungen zu Spenden und Betriebseinnahmen zu beachten, um Missverständnisse zu vermeiden. **
-
Sind Fördermittel Betriebseinnahmen?
Sind Fördermittel Betriebseinnahmen? Diese Frage hängt von der Art der Fördermittel und deren Verwendungszweck ab. In einigen Fällen können Fördermittel als Betriebseinnahmen betrachtet werden, wenn sie zur Finanzierung von betrieblichen Aktivitäten wie Investitionen oder laufenden Betriebskosten verwendet werden. Andererseits können bestimmte Fördermittel auch als nicht-rückzahlbare Zuschüsse oder Kapitalzuschüsse betrachtet werden, die nicht als Betriebseinnahmen gelten. Es ist wichtig, die spezifischen steuerlichen und rechtlichen Bestimmungen zu beachten, um festzustellen, wie Fördermittel in der Buchhaltung behandelt werden sollten. Letztendlich sollte ein Steuerberater oder Rechtsberater konsultiert werden, um eine genaue Einschätzung zu erhalten. **
-
Sind Privateinlagen Betriebseinnahmen?
Sind Privateinlagen Betriebseinnahmen? Diese Frage lässt sich nicht pauschal beantworten, da Privateinlagen und Betriebseinnahmen zwei unterschiedliche Dinge sind. Privateinlagen sind Geldbeträge, die der Inhaber eines Unternehmens aus seinem persönlichen Vermögen in das Unternehmen einzahlt, während Betriebseinnahmen die Einnahmen sind, die das Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Privateinlagen erhöhen das Eigenkapital des Unternehmens, während Betriebseinnahmen die Umsatzerlöse darstellen. Es ist wichtig, Privateinlagen und Betriebseinnahmen klar voneinander zu trennen, um eine ordnungsgemäße Buchführung und Steuererklärung sicherzustellen. **
Ähnliche Suchbegriffe für Betriebseinnahmen
-
Autodiagnosegerät - Best 6154A - Kunststoffausführung - WLAN und USB - CAN FD und DoIP - Ferndiagnose - Online-Programmierung - Software V25.2.1Professionelles 6154A-Kfz-Diagnoseinterface im robusten Kunststoffgehäuse für Diagnose, Codierung und Programmierung von Fahrzeugen aus neun Marken. Vorteile Unterstützt CAN-FD und DoIPWLAN- und USB-KommunikationSoftware V25.2.1 + E V20.0.0Kompatibel mit Windows 7 und Windows 10Mehrsprachige Fahrzeugdiagnose Leistungsstarke Diagnose Das Interface liest und löscht Fehlercodes, zeigt Messwerte an und unterstützt Codierung, Programmierung sowie personalisierte Einstellungen. Auch Fern diagnose, Online-Programmierung und bestimmte Wegfahrsperrenfunktionen werden unterstützt. Moderne Fahrzeugkommunikation CAN-FD und DoIP ermöglichen die Kommunikation mit neueren Fahrzeugen und erweitern die Einsatzmöglichkeiten gegenüber älteren Diagnoseprotokollen. Unterstützt werden unter anderem K-Line, High-Speed-CAN, Low-Speed-CAN und J1850. Einfache Verbindung Die Verbindung erfolgt wahlweise über WLAN oder USB. Die Installation ist ohne separaten Treiber vorgesehen; Software und Anleitungen erleichte315,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualitätssicherung - Praxiswissen, Fachbücher von Gerd F. KamiskeDie Anforderungen in der Qualitätssicherung sind vielfältig und anspruchsvoll: Es müssen nicht nur das Prüfen der Produkte und Prozesse, das Einhalten der Normenforderungen oder die Implementierung der QM-Methoden sichergestellt werden, es muss auch auf die Qualität bei den Lieferanten geachtet und Risikomanagement mit eingeschlossen werden. Gerd F. Kamiske, der Garant für den praxisnahen Wissenstransfer, weiss ganz genau, worauf es in der Qualitätssicherung ankommt. Mit diesem Werk erhalten Sie eine konkrete Hilfestellung, um die Qualität langfristig zu sichern und fast nebenbei Mitarbeiter und Kunden begeistern! Highlights - Was Sie in der Qualitätssicherung wissen müssen - konsequent umsetzungsorientiert - auf das Wesentliche konzentriert.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sehen im Vergleich, Fachbücher von Vera BeyerDas Fachbuch "Sehen im Vergleich" von Vera Beyer bietet eine tiefgehende Analyse der Blicke und Blickdispositive in der persischen und westeuropäischen Buchmalerei zwischen dem 13. und 16. Jahrhundert. Es untersucht, wie begehrliche Blicke gerechtfertigt werden und welche Bedingungen für die Gottesschau gelten. Zudem wird die Frage aufgeworfen, wann Bildbetrachtung als Götzenanbetung interpretiert werden kann. Durch die Befragung von Topoi, die in beiden Bildkulturen präsent sind, wie die Schönheit des alttestamentlichen Joseph oder das Porträt Alexanders des Grossen, wird eine kritische Auseinandersetzung mit gängigen Stereotypen, insbesondere dem Bild des bilderfeindlichen Islam, angestossen. Das Buch verbindet transkulturelle Kunstgeschichte mit Bildwissenschaft und entwickelt so eine transkulturelle Blickkritik, die zum Nachdenken anregt und neue Perspektiven eröffnet.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Statistische Methoden der Qualitätssicherung, Fachbücher von Konrad WälderAufbauend auf einer fundierten Darstellung grundlegender statistischer Verfahren werden Verfahren zur Qualitätssicherung und Zuverlässigkeitsanalyse anwendungsorientiert präsentiert. Die vorgestellten Methoden und Verfahren werden in ein Qualitätsmanagement-System nach ISO 9000 ff. eingeordnet. Die Autoren stellen zunächst gängige Qualitätswerkzeuge vor. Die Anwendung wird mittels praktischer Beispiele erläutert. Im Abschnitt Messsystemanalyse (MSA) werden die Verfahren der MSA erläutert. Die praktische Umsetzung wird wiederum mittels geeigneter Software-Lösungen anschaulich vorgestellt. Bei Prozessfähigkeitsanalysen erfolgt neben einer Behandlung der üblichen Verfahren eine ausführliche Diskussion der Modellannahmen und der hieraus resultierenden Schwierigkeiten. Mittels konkreter Handlungsempfehlungen werden Studierenden und Praktikern Lösungsansätze für verschiedenste Situationen erarbeitet.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Betriebseinnahmen versteuert?
Wie werden Betriebseinnahmen versteuert? Betriebseinnahmen werden in der Regel als Teil des Gewinns eines Unternehmens besteuert. Die genaue Besteuerung hängt von der Rechtsform des Unternehmens ab, z.B. ob es sich um eine Personengesellschaft oder eine Kapitalgesellschaft handelt. In Deutschland werden Betriebseinnahmen in der Regel über die Gewerbesteuer, die Einkommensteuer und die Umsatzsteuer besteuert. Es ist wichtig, alle Einnahmen ordnungsgemäß zu dokumentieren und alle steuerlichen Pflichten zu erfüllen, um Probleme mit den Steuerbehörden zu vermeiden. **
-
Was sind Umsatzsteuerfreie Betriebseinnahmen?
Umsatzsteuerfreie Betriebseinnahmen sind Einnahmen, die von der Umsatzsteuer befreit sind und somit nicht in die Berechnung der Umsatzsteuer einbezogen werden. Diese Einnahmen können beispielsweise aus bestimmten Dienstleistungen oder dem Verkauf von steuerbefreiten Waren stammen. Unternehmen, die solche Einnahmen erzielen, müssen sie dennoch in ihrer Buchhaltung erfassen, auch wenn sie keine Umsatzsteuer darauf zahlen müssen. Es ist wichtig, die unterschiedlichen Arten von Betriebseinnahmen genau zu kennen, um die steuerlichen Verpflichtungen korrekt zu erfüllen und mögliche Fehler zu vermeiden. Letztendlich können umsatzsteuerfreie Betriebseinnahmen die finanzielle Situation eines Unternehmens positiv beeinflussen, da sie die Steuerlast verringern können. **
-
Was sind steuerfreie Betriebseinnahmen?
Steuerfreie Betriebseinnahmen sind Einnahmen, die ein Unternehmen erzielt, aber nicht versteuern muss. Dazu gehören beispielsweise Zuschüsse, Fördermittel oder bestimmte Versicherungsleistungen. Diese Einnahmen sind in der Regel steuerfrei, da sie nicht dem eigentlichen Geschäftszweck des Unternehmens dienen, sondern als Unterstützung oder Entlastung gedacht sind. Es ist wichtig, diese steuerfreien Betriebseinnahmen korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Regelungen und Vorschriften zu steuerfreien Betriebseinnahmen vertraut machen, um steuerliche Risiken zu minimieren. **
-
Was ist die Umsatzsteuerpflichtigen Betriebseinnahmen?
Die Umsatzsteuerpflichtigen Betriebseinnahmen sind alle Einnahmen, die ein Unternehmen durch seine geschäftlichen Tätigkeiten erzielt und die der Umsatzsteuer unterliegen. Dazu gehören beispielsweise der Verkauf von Waren oder Dienstleistungen, Mieteinnahmen, Zinserträge oder Provisionen. Diese Einnahmen müssen in der Regel in der Umsatzsteuervoranmeldung angegeben und versteuert werden. Es ist wichtig, die Umsatzsteuerpflichtigen Betriebseinnahmen korrekt zu ermitteln, um mögliche Steuerrisiken zu vermeiden und eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten sich daher mit den geltenden steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.